
Le mineur de pierres précieuses de couleur a enregistré une perte nette de 98,5 millions de dollars au premier semestre 2026, contre une perte de 24,6 millions de dollars au cours de la même période de l'année dernière, principalement due à la charge de dépréciation, selon ses résultats financiers intermédiaires publiés aujourd'hui.
Gemfields a également augmenté sa dépréciation pour 2025 de 35 millions de dollars à 65 millions de dollars après avoir identifié des incohérences dans le rapport sur la durée de vie de la mine de MRM, a déclaré Becki Tate, responsable des opérations financières de Gemfields, lors de la webdiffusion des actionnaires plus tôt dans la journée.
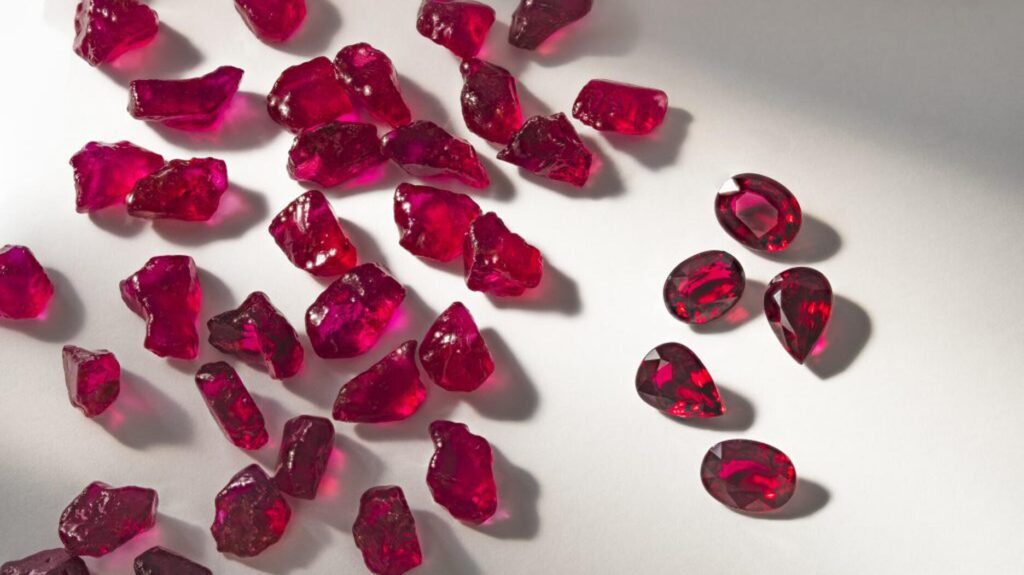
Ce fut un premier semestre difficile, dû en grande partie au manque de rubis de haute qualité provenant de MRM, qui reste son « défi opérationnel et financier le plus important », a déclaré le PDG par intérim David Lovett dans un communiqué de presse.
Une saison des pluies plus humide que d'habitude a également limité l'accès aux principales zones minières de MRM, a noté Tate lors de la webdiffusion, obligeant l'exploitation minière à se concentrer sur des sections à faible teneur.
Cependant, les récupérations plus récentes de rubis ont montré des signes d'amélioration.
Bien que la période de mise en service et de montée en puissance ait été plus difficile et plus longue que prévu, la nouvelle usine de traitement de MRM, connue sous le nom de PP2, est désormais largement opérationnelle et atteint, et parfois dépasse, son objectif de 400 tonnes par heure, a déclaré Lovett lors de la webdiffusion.
PP2 devrait être pleinement opérationnel d’ici la fin du quatrième trimestre.
« L'objectif principal de la direction reste de tester et de valider les performances opérationnelles récentes, d'améliorer la planification de la mine et d'établir une plate-forme d'exploitation plus cohérente chez MRM », a déclaré Lovett.
« Après une longue période de défis opérationnels, le retour à une rentabilité durable nécessitera une exécution cohérente dans le temps plutôt que des améliorations à court terme. Même si les récentes performances opérationnelles ont été plus encourageantes que celles observées plus tôt dans l'année, un travail important reste à faire avant de pouvoir conclure que MRM a franchi un cap. »
Le chiffre d'affaires de Gemfields au premier semestre s'est élevé à 106 millions de dollars, contre 64,2 millions de dollars pour la même période de l'année dernière.
MRM a rapporté 76,1 millions de dollars, bien que le mineur ait noté que le report d'une vente aux enchères de rubis de fin 2025 à février 2026 avait entraîné deux ventes aux enchères au premier semestre ; normalement, il n'en a qu'un.
Cette vente aux enchères a généré 53 millions de dollars. Sa première vente aux enchères Trade Select en juin dernier a généré 23 millions de dollars.
Kagem, son exploitation minière d'émeraudes en Zambie, a apporté 26,7 millions de dollars lors d'une vente aux enchères d'émeraudes de meilleure qualité organisée en mai.
Bien que les coûts d'exploitation de Kagem aient augmenté en raison de la hausse des prix du carburant et de la valeur du kwacha zambien, Gemfields a déclaré que la production était forte.
La dette nette du mineur s'élevait à 44,2 millions de dollars, avant 33,3 millions de dollars de créances aux enchères, qui ont désormais été entièrement recouvrées, a-t-il indiqué.
Gemfields a annoncé un bénéfice global de 0,6 cent par action, contre une perte de 1,5 cent au premier semestre 2025.
Il a enregistré une perte par action de 4,3 cents, principalement due à la dépréciation, contre 1,7 cents pour la même période l'an dernier.
Pour l'avenir, la société minière a déclaré que ses priorités étaient de stabiliser les opérations et de réduire la volatilité de la production chez MRM, de maintenir les solides performances de Kagem, de préserver la trésorerie et de reconstruire la résilience du bilan.
Gemfields prévoit trois autres enchères pour 2026.
